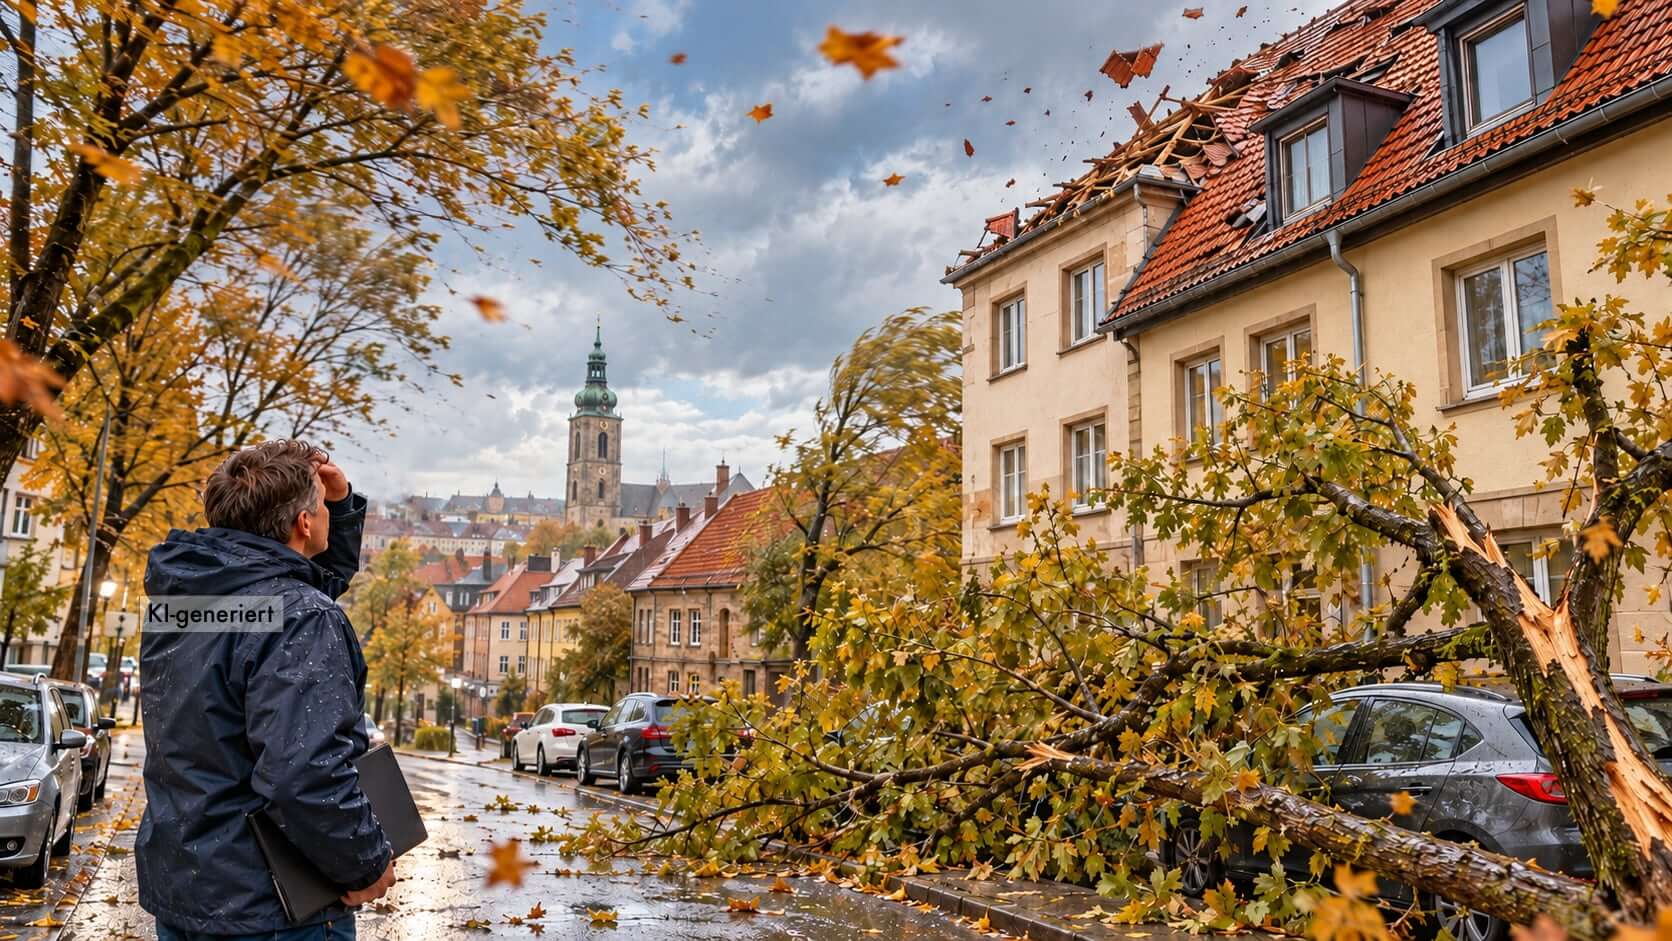
Wenn kräftiger Wind durch Fürth zieht, können lose Dachziegel, abbrechende Äste und ungesicherte Gegenstände schnell zur Gefahr werden. Doch wer haftet, wenn ein parkendes Auto beschädigt oder sogar ein Passant verletzt wird? Für Hauseigentümer, Vermieter und Hausverwaltungen gelten klare Pflichten. Wer rechtzeitig vorsorgt, kann Schäden verhindern und rechtliche Risiken verringern.
Stürmisches Wetter kann auch in Fürth teuer werden
Ob in der Fürther Innenstadt, in der Südstadt, in Poppenreuth, Stadeln oder Burgfarrnbach: Herbstliche Sturmtiefs können überall in der Stadt Schäden verursachen. Besonders gefährdet sind ältere Gebäude mit sanierungsbedürftigen Dächern, Grundstücke mit großen Bäumen und Balkone, auf denen Gegenstände nicht ausreichend gesichert sind.
Eine herabfallende Dachpfanne kann ein abgestelltes Fahrzeug erheblich beschädigen. Reißt der Wind einen morschen Ast ab, können Menschen verletzt oder benachbarte Grundstücke in Mitleidenschaft gezogen werden.
Für die Betroffenen stellt sich anschließend häufig dieselbe Frage: Wer übernimmt die Kosten?
Entscheidend ist unter anderem, ob der Verantwortliche die erforderlichen Sicherheitsmaßnahmen getroffen hat. Denn nicht jeder Sturmschaden führt automatisch zu einer Haftung des Grundstückseigentümers.
Eigentümer müssen erkennbare Gefahren beseitigen
Wer ein Haus oder Grundstück besitzt, trägt grundsätzlich Verantwortung dafür, dass davon keine vermeidbaren Gefahren für andere ausgehen. Juristisch wird dies als Verkehrssicherungspflicht bezeichnet.
Dabei geht es nicht darum, jedes denkbare Unglück auszuschließen. Das wäre gerade bei extremen Wetterereignissen unmöglich. Eigentümer müssen jedoch diejenigen Vorsichtsmaßnahmen treffen, die unter den jeweiligen Umständen erforderlich und zumutbar sind.
Für Immobilienbesitzer in Fürth bedeutet das beispielsweise, den Zustand ihres Gebäudes regelmäßig im Blick zu behalten. Lose Dachziegel, beschädigte Regenrinnen, instabile Zäune und auffällige Schäden an Bäumen sollten nicht ignoriert werden.
Besondere Aufmerksamkeit verdienen außerdem Photovoltaikanlagen, Satellitenschüsseln und andere Bauteile, die starken Windkräften ausgesetzt sein können.
Wer bereits vor einem angekündigten Sturm erkennbare Mängel beseitigt, verringert nicht nur das Risiko eines Schadens, sondern verbessert auch seine rechtliche Position.
Was gilt für Vermieter, Mieter und Hausverwaltungen?
Bei vermieteten Immobilien sind die Zuständigkeiten nicht immer auf den ersten Blick erkennbar.
Ein Vermieter kann bestimmte Sicherungsaufgaben wirksam auf Mieter übertragen, etwa die Beseitigung besonderer Gefahren im vereinbarten Verantwortungsbereich. Dafür braucht es jedoch eine entsprechende rechtliche Grundlage, beispielsweise eine wirksame Regelung im Mietvertrag.
Die Verantwortung des Eigentümers entfällt dadurch nicht vollständig. Er muss im erforderlichen Umfang überprüfen, ob die übertragenen Aufgaben tatsächlich erledigt werden.
Bei Mehrfamilienhäusern mit mehreren Wohnungseigentümern gelten zusätzliche Besonderheiten.
Für die Sicherheit des gemeinschaftlichen Eigentums ist grundsätzlich die Gemeinschaft der Wohnungseigentümer verantwortlich. Eine beauftragte Hausverwaltung übernimmt im Rahmen ihrer gesetzlichen, vertraglichen und durch Beschluss festgelegten Aufgaben wichtige organisatorische Pflichten.
Dazu gehören etwa die Überwachung des Gebäudezustands, das Einholen von Fachmeinungen und die Veranlassung notwendiger Maßnahmen. Werden erkennbare Gefahren nicht rechtzeitig behandelt, können Haftungsfragen entstehen.
Wenn das Dach beschädigt ist, muss schnell gehandelt werden
Ein typisches Szenario: Nach einer stürmischen Nacht liegen in einem Fürther Innenhof Dachziegel auf dem Boden. Weitere Ziegel haben sich gelockert, und durch das beschädigte Dach dringt bereits Regenwasser in das Gebäude ein. Die Hausverwaltung muss im Rahmen ihrer Zuständigkeit geeignete Schritte zur Gefahrenabwehr und Schadensbegrenzung veranlassen. Bei dringenden Maßnahmen ist nicht immer ein vorheriger Beschluss der Eigentümerversammlung erforderlich.
Das Wohnungseigentumsgesetz erlaubt Verwaltern nach § 27 Absatz 1 WEG insbesondere Maßnahmen, die zur Abwendung eines Nachteils notwendig sind.
Denkbar sind beispielsweise die Absicherung gefährdeter Bereiche, die Beauftragung eines Dachdeckerbetriebs oder eine vorläufige Abdichtung.
Größere, nicht dringliche Sanierungen müssen dagegen nach den geltenden Beschluss- und Zuständigkeitsregeln behandelt werden.
Bäume auf Privatgrundstücken: In Fürth gelten besondere Regeln
Gerade in grünen Fürther Wohngebieten können große Bäume bei Unwettern zum Problem werden. Nicht jeder abbrechende Ast deutet allerdings darauf hin, dass der Baumeigentümer seine Pflichten verletzt hat.
Wichtig ist, dass Bäume entsprechend ihrem Zustand und den örtlichen Risiken kontrolliert werden. Warnzeichen können abgestorbene Äste, Pilzbefall, auffällige Risse oder Veränderungen im Wurzelbereich sein.
Besteht ein konkreter Verdacht auf mangelnde Stand- oder Bruchsicherheit, ist eine fachkundige Untersuchung sinnvoll.
Eine Besonderheit in Fürth ist die kommunale Baumschutzverordnung. Bestimmte Bäume stehen unter Schutz und dürfen nicht ohne Weiteres gefällt oder erheblich verändert werden.
Fachgerechte Pflegemaßnahmen und Arbeiten zur unmittelbaren Gefahrenabwehr sind nach den Informationen der Stadt Fürth allerdings grundsätzlich auch ohne vorherigen Antrag möglich. Für weitergehende Eingriffe kann eine Genehmigung notwendig sein.
Bei Unsicherheit sollten sich Grundstückseigentümer an die zuständige Naturschutzbehörde der Stadt Fürth wenden.
Wann müssen Hausbesitzer für Sturmschäden haften?
Ob ein Grundstückseigentümer Schadenersatz leisten muss, hängt wesentlich von den Umständen ab.
Nach § 836 des Bürgerlichen Gesetzbuchs kann eine Haftung entstehen, wenn sich Gebäudeteile wegen fehlerhafter Errichtung oder unzureichender Unterhaltung lösen und dadurch Personen oder Sachen geschädigt werden. Hat der Verantwortliche die erforderliche Sorgfalt eingehalten, kann eine Ersatzpflicht entfallen.
Dass Gerichte die Wartung von Gebäuden ernst nehmen, zeigt ein Urteil des Oberlandesgerichts Stuttgart vom 23. November 2016 (Az. 4 U 97/16).
In dem Verfahren ging es um Dachziegel, die während eines Sturms ein geparktes Fahrzeug beschädigt hatten. Das Gericht befasste sich insbesondere damit, ob die Verantwortlichen das Dach ausreichend überprüft und gesichert hatten.
Die Entscheidung macht deutlich: Gerade bei älteren oder bereits vorgeschädigten Dachkonstruktionen können erhöhte Anforderungen an die Kontrolle bestehen. Auch dokumentierte Wetterwarnungen können bei der Beurteilung eine Rolle spielen.
Bei Bäumen kommt es dagegen darauf an, ob eine Gefahr bei sachgemäßer Kontrolle erkennbar gewesen wäre. Der Bundesgerichtshof hat in einer Entscheidung zu Straßenbäumen betont, dass nicht jeder Astbruch automatisch eine Pflichtverletzung begründet (Urteil vom 4. März 2004, Az. III ZR 225/03).
Welche Versicherung übernimmt den Schaden?
Nach einem Sturm sollten Betroffene möglichst schnell klären, welcher Versicherungsvertrag für den entstandenen Schaden infrage kommt.
| VERSICHERUNG | TYPISCHE SCHÄDEN |
|---|---|
| Wohngebäudeversicherung | Abgedeckte Dächer, beschädigte Gebäudeteile und versicherte Folgeschäden |
| Hausratversicherung | Beschädigte bewegliche Gegenstände in der Wohnung oder auf dem Balkon, soweit mitversichert |
| Haus- und Grundbesitzerhaftpflicht | Berechtigte Ansprüche Dritter aufgrund einer versicherten Pflichtverletzung |
| Kfz-Teilkaskoversicherung | Versicherte Sturmschäden an Fahrzeugen |
| Elementarschadenversicherung | Bestimmte Schäden durch Überschwemmung, Rückstau und weitere versicherte Naturgefahren |
Die tatsächliche Leistung richtet sich immer nach den vereinbarten Versicherungsbedingungen.
Bei klassischen Sturmversicherungen beginnt der versicherte Sturm häufig bei Windstärke 8, also bei rund 62 Kilometern pro Stunde. Je nach Vertrag können aber andere Nachweisregeln oder zusätzliche Leistungen gelten.
Für Besitzer von Photovoltaikanlagen, Gartenhäusern oder größeren Grundstücken empfiehlt sich außerdem eine Prüfung, ob diese Anlagen und mögliche Kosten für Baumräumarbeiten ausreichend abgesichert sind.
Nach dem Unwetter: Schäden richtig dokumentieren
Wer nach einem Sturm Schäden an seiner Immobilie feststellt, sollte zunächst mögliche Gefahrenstellen sichern lassen. Erst danach steht die Dokumentation im Mittelpunkt.
Fürther Hausbesitzer und Hausverwaltungen können sich dabei an folgenden Schritten orientieren:
- Gefahren absichern: Bereiche unter beschädigten Dächern oder instabilen Bäumen nicht betreten und bei akuter Gefahr die zuständigen Einsatzkräfte verständigen.
- Fotos anfertigen: Beschädigte Gebäudeteile und Gegenstände aus verschiedenen Perspektiven festhalten, sofern dies gefahrlos möglich ist.
- Versicherung informieren: Den Schaden unverzüglich melden und Angaben zu Zeitpunkt, Ursache und Umfang machen.
- Weitere Schäden vermeiden: Notwendige Sicherungsmaßnahmen und Notreparaturen veranlassen. Größere Reparaturen möglichst mit dem Versicherer abstimmen.
- Nachweise sammeln: Rechnungen, Kostenvoranschläge, Wetterinformationen und gegebenenfalls Zeugenaussagen aufbewahren.
Versicherungsnehmer sind gesetzlich verpflichtet, nach Möglichkeit zur Begrenzung eines Schadens beizutragen. Das ergibt sich aus § 82 Versicherungsvertragsgesetz.
Vorsorge lohnt sich für Fürther Immobilienbesitzer
Wer Schäden verhindern möchte, sollte nicht erst dann handeln, wenn der Deutsche Wetterdienst eine Sturmwarnung für Fürth und Umgebung herausgibt.
Gerade der Herbst bietet sich an, die wichtigsten Gebäudeteile und Außenanlagen überprüfen zu lassen. Bei älteren Dächern können regelmäßige Kontrollen durch Fachbetriebe sinnvoll sein. Auch Bäume, Regenrinnen und außen montierte Anlagen verdienen Aufmerksamkeit.
Für Eigentümergemeinschaften empfiehlt es sich zudem, feste Abläufe mit der Hausverwaltung zu vereinbaren. Dazu gehören die regelmäßige Überprüfung des Gemeinschaftseigentums, die Dokumentation festgestellter Mängel und klare Zuständigkeiten für Notfälle.
Auch die Versicherungsunterlagen sollten in regelmäßigen Abständen überprüft werden. Das Wohnungseigentumsgesetz zählt eine angemessene Gebäude- und Haftpflichtversicherung zu den Bestandteilen ordnungsmäßiger Verwaltung.
Fazit: Wer rechtzeitig vorsorgt, reduziert das Haftungsrisiko
Stürme lassen sich nicht verhindern – viele ihrer Folgen jedoch schon. Für Eigentümer, Vermieter und Hausverwaltungen in Fürth kommt es deshalb darauf an, erkennbare Gefahren frühzeitig zu beseitigen und notwendige Kontrollen nachvollziehbar zu dokumentieren.
Denn im Schadensfall zählt nicht allein die Stärke des Windes. Entscheidend kann auch sein, ob die Immobilie ausreichend instand gehalten und auf vorhersehbare Wetterbelastungen vorbereitet wurde.
Eine sorgfältige Wartung schützt damit nicht nur Gebäude und Eigentum, sondern vor allem die Menschen, die sich auf dem Grundstück oder in dessen Umgebung aufhalten.
Baden-Württemberg: Strenge Regeln bei Sanierung und NeubauDeutschland im europäischen Vergleich
Im ersten Quartal 2025 lag der durchschnittliche Zinssatz für Baukredite in Deutschland bei 3,57 Prozent. Damit liegt das Land deutlich über dem günstigsten Markt Spanien, wo Käufer im Schnitt nur 2,85 Prozent zahlen. Auch in Frankreich, Italien oder Belgien sind Kredite günstiger. Im europäischen Ranking reicht es für Deutschland nur für Platz 9 von 17 erfassten Ländern. Selbst Staaten mit schwächerem Kredit-Rating wie Spanien oder Italien bieten ihren Bürgern bessere Konditionen.
Einfluss der Kredit-Ratings
Deutschland erhält von internationalen Rating-Agenturen die Bestnote AAA. Die Refinanzierungskosten für Banken sind hier entsprechend niedrig. Eigentlich sollte sich das in günstigen Bauzinsen widerspiegeln. Doch in der Praxis passiert das nicht. Länder mit einem schlechteren Rating wie Spanien (A-) haben sogar niedrigere Zinsen für private Baufinanzierungen. Der Unterschied lässt sich also nicht allein mit der Bonität erklären.
Eigenheiten des deutschen Marktes
Ein wesentlicher Grund liegt in den Rahmenbedingungen des deutschen Kreditrechts. Verbraucher dürfen nach zehn Jahren einseitig kündigen – ohne Strafzahlung in Form einer Vorfälligkeitsentschädigung. Für Banken bedeutet das ein erhebliches Risiko. Sie können langfristig kalkulierte Zinseinnahmen verlieren, wenn Kreditnehmer bei sinkenden Zinsen umschulden. Dieses Risiko gleichen Banken mit einem pauschalen Aufschlag auf die Zinssätze aus.
Andere Länder, andere Regeln
Ein Blick nach Südeuropa zeigt, wie unterschiedlich die Märkte funktionieren. In Spanien sind Volltilgerdarlehen Standard. Käufer tilgen ihre Schulden über die gesamte Laufzeit vollständig. Für Banken ist das sicherer, deshalb vergeben sie Kredite günstiger. Auch die Zinsbindung spielt eine Rolle: In Spanien laufen mehr als 70 Prozent der Verträge länger als zehn Jahre. In Belgien liegt dieser Anteil bei 94 Prozent, in Frankreich bei 89 Prozent. Lange Bindungen schaffen Stabilität – und senken die Zinsen.
Deutsche Käufer zahlen den Preis
Die rechtliche Sonderstellung in Deutschland sorgt also für einen Nachteil. Während Banken in anderen Ländern mit stabilen Rückzahlungen planen können, kalkulieren deutsche Institute von vornherein mit dem Risiko einer vorzeitigen Kündigung. Für Käufer bedeutet das höhere monatliche Raten oder geringere finanzielle Spielräume bei der Kreditsumme.
Bedeutung für den Immobilienmarkt
Höhere Finanzierungskosten wirken sich direkt aus. Kaufinteressenten müssen mehr Eigenkapital einbringen oder kleinere Objekte in Betracht ziehen. Verkäufer bemerken, dass Käufer vorsichtiger kalkulieren. Immobilien bleiben länger im Angebot, Preisverhandlungen nehmen zu.
Langfristige Perspektive
Ob sich die Zinsdifferenzen in den kommenden Jahren angleichen, hängt von mehreren Faktoren ab. Neben der Geldpolitik der Europäischen Zentralbank spielen nationale Regelungen und Kreditkultur eine Rolle. Solange Deutschland am Sonderkündigungsrecht nach zehn Jahren festhält, dürfte der Zinsaufschlag bestehen bleiben.
Chancen für Käufer:
Trotz höherer Kosten bietet der deutsche Markt Vorteile. Die Kündigungsmöglichkeit nach zehn Jahren verschafft Kreditnehmern Flexibilität. Wenn die Zinsen sinken, können sie umschulden und langfristig sparen. In Ländern mit starren Volltilgerdarlehen ist das nicht möglich. Wer strategisch plant und Zinsentwicklungen im Blick behält, kann die deutsche Regelung sogar für sich nutzen.
FAZIT: Hauskäufer in Deutschland zahlen im europäischen Vergleich mehr für ihre Baufinanzierung. Gründe liegen nicht in der wirtschaftlichen Stärke, sondern in rechtlichen Rahmenbedingungen und Besonderheiten des Kreditmarkts. Während andere Länder mit Volltilgerdarlehen und langen Bindungen auf Stabilität setzen, kalkulieren deutsche Banken das Risiko einer vorzeitigen Kündigung ein. Für Käufer bedeutet das höhere Kosten, aber auch mehr Flexibilität. Wer die Regeln kennt, kann seine Finanzierung gezielt darauf ausrichten.